Importar a los Países Bajos en 2026: aranceles, IVA del 21% y el permiso del artículo 23
Actualizado: 2026-09-30
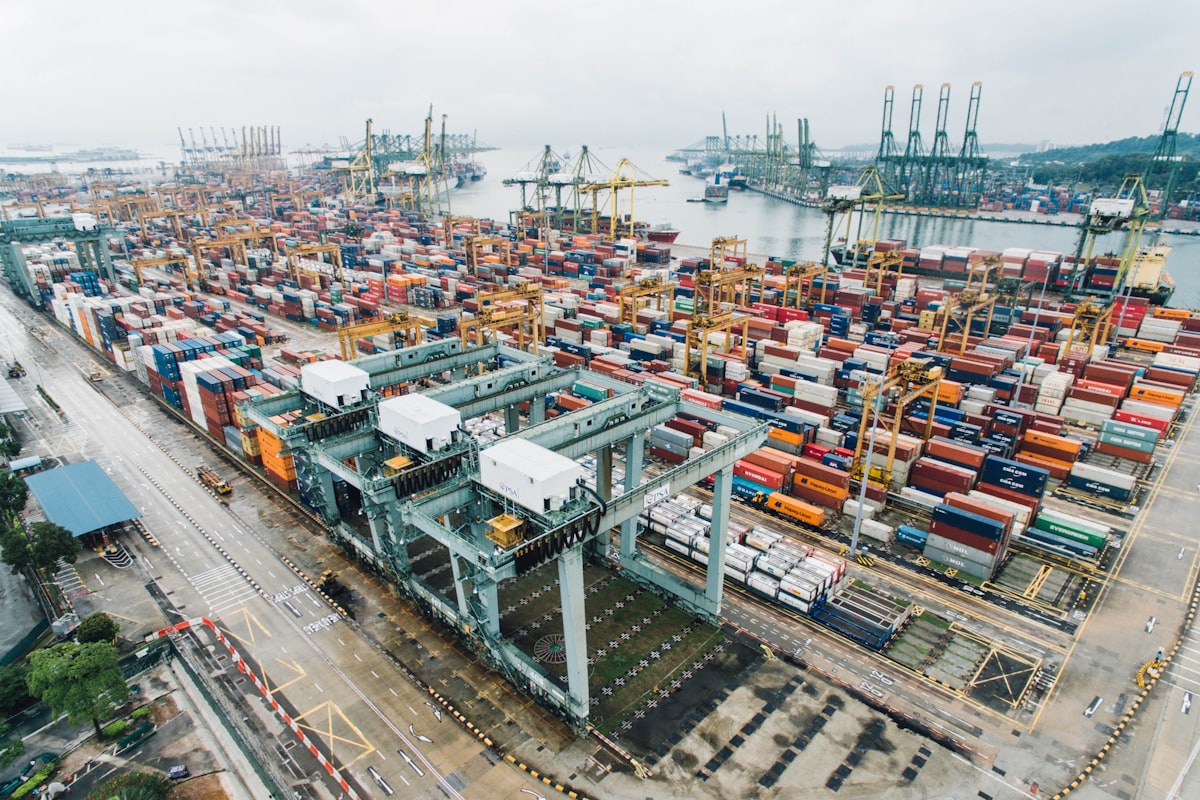
¿Cuánto arancel paga realmente por las mercancías que entran en los Países Bajos en 2026?
La tasa la fija el arancel exterior común de la UE, en neerlandés el gemeenschappelijk buitentarief, y es idéntica en todos los Estados miembros. Un importador neerlandés y un importador polaco pagan el mismo arancel por las mismas mercancías, y esa única regla desmonta casi todo el folclore sobre que una puerta de entrada europea sea más barata que otra. Lo que sí cambia según el país es el tipo de IVA, las tasas fijas que cobran los transportistas y cuántos días se queda su contenedor parado antes de que alguien lo mueva. Para los envíos procedentes de China, la tabla de abajo cubre la gran mayoría de lo que traen los pequeños y medianos importadores neerlandeses.
Cotizo costes de importación neerlandeses casi todas las semanas, y la pregunta que llega primero es siempre si Rotterdam supera a Amberes o Hamburgo. No lo hace, y quien le diga lo contrario le está citando su propia tasa en lugar del arancel. Merece la pena memorizar las exenciones porque comprimen un montón de solicitudes de presupuesto en una sola frase: los libros, los portátiles y los teléfonos entran libres de arancel, la mayoría de los productos turcos entran libres de arancel pero solo con prueba de origen turco, y todos los acuerdos comerciales en los que he reclamado alguna vez un beneficio necesitaron un documento de origen para activarlo. Sin ese papel, sus mercancías se valoran al tipo normal y usted lo descubre después de que el contenedor ya se haya descargado. La diferencia entre un importador débil y uno fuerte en este punto no es el conocimiento del arancel. Es saber qué documento convierte el arancel en algo más bajo.
- Los libros, los portátiles y los teléfonos entran en los Países Bajos libres de arancel, pero nunca libres de IVA
- Las mercancías turcas están en su mayoría libres de arancel solo con prueba de origen turco
- Un tipo de acuerdo comercial solo existe cuando existe el documento de origen
- Una clasificación HS equivocada mueve su tipo más que cualquier negociación con un transitario
| Producto y partida HS | Tipo de arancel MFN | En un envío de EUR 10,000 | Qué hay que vigilar |
|---|---|---|---|
| Vajilla y menaje de cocina de cerámica, 6912 | 7% | EUR 700 | La única familia de esta lista en la que las medidas antidumping de la UE pueden sumarse al arancel |
| Camisetas y tops de punto de algodón, 6109 | 12% | EUR 1,200 | Se cobra por tipo de prenda, no por el peso del tejido |
| Vestidos de fibras sintéticas, 6204 | 12% | EUR 1,200 | La moda femenina está en el mismo techo que el punto, así que mezclar un carrito no lo baja |
| Calzado con parte superior de cuero, 6403 | 0% a 17% | EUR 0 a 1,700 | La horquilla más amplia dentro de una sola partida, y la decide el material de la parte superior |
| Lámparas y luminarias LED, 9405 | 0% a 5% | EUR 0 a 500 | Parte de este capítulo ya entra a cero, y por eso los presupuestos de iluminación parecen incoherentes |
| Juguetes, 9503 | 0% a 4.7% | EUR 0 a 470 | El extremo bajo es la razón por la que las importaciones de juguetes se describen como libres de arancel |
| Muebles de madera, 9403 | 0% a 4% | EUR 0 a 400 | El cuatro por ciento es fácil de olvidar hasta que se importa un contenedor entero de esto |
La regla de los EUR 3: quién la paga, cuándo termina y por qué se cobra por línea
La Douane lo afirma con claridad en su propia página: desde el 1 de julio de 2026, un declarante paga EUR 3 de arancel de importación por los envíos de comercio electrónico procedentes de fuera de la UE con un valor de hasta EUR 150. Antes de esa fecha se aplicaba la exención fija y la mayoría de esos paquetes entraba libre de arancel. La ventana llega hasta el 1 de julio de 2028, y el cargo no es una tasa por paquete. El texto jurídico de la UE lo aplica por línea arancelaria declarada, y ahí es donde la aritmética deja de coincidir con lo que esperan los compradores. Cuatro pares de calcetines idénticos son una línea y un cargo. Cuatro pares de calcetines, un peluche y un cable de carga son tres líneas y tres cargos. Nada de la caja importa, porque el recuento se toma de las categorías que usted declara.
Aquí está la trampa en la que veo caer a la gente. Alguien lee que el cargo es de EUR 3 y da por hecho que la unidad es el paquete, así que divide un pedido de tres líneas en tres cajas y espera que la factura baje de EUR 9 a EUR 3. No baja nada, porque el recuento de líneas no cambia, y encima sube con dos importes de manipulación adicionales del transportista. La Douane describe los costes calculados después como btw, invoerrechten, accijns y afhandelingskosten en conjunto, y solo los tres primeros son impuestos. El último es un cargo comercial, y se cobra por paquete independientemente de lo que haya dentro. Dividir un envío para burlar un arancel por línea es una forma de pagar más, no menos. Si usted vende a los Países Bajos desde fuera de la UE, la parte que importa comercialmente es quién cuenta como declarante, porque es sobre esa parte sobre la que se liquida los EUR 3, y no es el cliente que está en la puerta con la factura del transportista en la mano.
- El arancel fijo de EUR 3 va del 1 de julio de 2026 al 1 de julio de 2028
- Se cuenta por línea arancelaria declarada, no por paquete ni por artículo
- Se liquida sobre el declarante, que en la práctica es el vendedor, la plataforma o su representante
- El importe de manipulación del transportista queda fuera del impuesto y se mueve con el número de paquetes
| Qué contiene el pedido | Líneas declaradas | Arancel fijo | BTW | Qué llega tras la entrega |
|---|---|---|---|---|
| Cuatro pares de calcetines idénticos, EUR 22 | 1 | EUR 3 | 21% sobre el valor con arancel incluido | Arancel más BTW más el importe de manipulación del propio transportista |
| Calcetines, un peluche y un cable de carga, EUR 38 | 3 | EUR 9 | 21% sobre la misma base | El arancel es la línea pequeña aquí, la tasa de manipulación no |
| Un carrito de EUR 89: chaqueta, dos camisetas idénticas, una funda de teléfono | 3 | EUR 9 | EUR 23.10 de BTW sobre un valor de EUR 101 más arancel | Un pedido de EUR 89 llega con unos EUR 38 de costes por encima |
| Una pieza de bicicleta a EUR 620 | No aplicable | El tipo normal para ese código HS | 21% sobre el valor con arancel incluido | Por encima de EUR 150 la tarifa fija nunca se aplica |
¿Por qué cobran los Países Bajos un 21% sobre el flete que ya ha pagado?
Porque el IVA de importación neerlandés no se cobra sobre la factura que usted envió a su proveedor. La base es el valor en aduana, que se construye a partir del precio realmente pagado más el transporte y el seguro hasta la frontera de la UE, y luego el arancel de importación se suma por encima. Eso significa que dos impuestos distintos recaen sobre su flete: el arancel se liquida sobre un valor que ya lo contiene, y el 21% se liquida sobre un valor que contiene ambos. Los Países Bajos aplican tres tipos de IVA. El tipo general es el 21%, el tipo reducido es el 9% y cubre alimentos, medicamentos, libros incluidos los e-books, periódicos y revistas, y el tipo del 0% se aplica a un conjunto definido de servicios y entregas transfronterizos. Para una importación comercial ordinaria, el número que importa es el 21% del valor en aduana más el arancel.
Mire otra vez la tercera línea y haga un pequeño cálculo. Los EUR 2,221.93 que pagó por mover y asegurar esos palés cargan EUR 155.54 de arancel, y después EUR 499.27 de BTW sobre el importe con arancel incluido, así que solo el coste de transporte genera EUR 654.81 de impuesto antes de que un solo palé llegue a Breda. He visto a dos importadores con el mismo producto de la misma fábrica, al mismo precio por unidad, aterrizar con márgenes separados por once puntos, y toda la brecha venía de cómo trataron el flete. Uno negoció la tarifa marítima y trató el resto como inevitable. El otro negoció la misma tarifa y luego se sentó con una calculadora y se dio cuenta de que cada euro de flete carga unos 29.5 céntimos de impuesto neerlandés, porque primero se cobra el 7% de arancel y luego se cobra el 21% de IVA sobre ese importe con arancel incluido. Si no se lleva nada más de esta página, llévese esto: el flete en los Países Bajos no es neutro, es imponible, y el impuesto se cobra dos veces sobre el mismo euro.
- Base del IVA de importación: valor en aduana más arancel de importación
- Valor en aduana: precio pagado más transporte más seguro hasta la frontera de la UE
- 21% general, 9% en alimentos, medicamentos y libros, 0% en servicios transfronterizos definidos
- Cada euro de flete atrae arancel y después IVA sobre el importe con arancel incluido
| Línea | Importe | Cómo se calcula |
|---|---|---|
| Mercancías, FOB Shenzhen | EUR 18,400 | Factura del proveedor, el precio realmente pagado |
| Flete marítimo a Rotterdam | EUR 2,150 | Factura del transportista, por el tramo que llega a la frontera de la UE |
| Seguro marítimo | EUR 71.93 | 0.35% de las mercancías más el flete |
| Valor en aduana | EUR 20,621.93 | Precio pagado más transporte más seguro |
| Arancel al 7%, cerámica | EUR 1,443.54 | 7% del valor en aduana |
| BTW al 21% | EUR 4,633.75 | 21% del valor en aduana más el arancel |
| Manipulación de terminal, Rotterdam | EUR 165 | Se cobra por contenedor en la terminal |
| Agente de aduanas | EUR 95 | Honorario de declaración, y papeleo que también puede hacer usted mismo |
| Entrega terrestre a Breda | EUR 280 | Transporte del camión desde la terminal al almacén |
| Total más allá de las mercancías | EUR 8,839.22 | 48% por encima del precio FOB |
¿Qué contiene realmente el inklaringskosten y quién puede facturarlo?
La propia redacción de la Douane es la mejor definición disponible. Los costes calculados después incluyen btw, invoerrechten, accijns y afhandelingskosten y, en conjunto, se llaman inklaringskosten. Normalmente se pagan antes de que se entregue el paquete o en el momento de la entrega. Luego viene la frase que explica mil discusiones con el servicio de atención al cliente: el transportista de paquetes declara su paquete en aduanas y cobra costes de manipulación por hacerlo, y cada transportista usa su propio importe fijo. Es decir, la Douane dice que no existe una tasa nacional única de despacho. Tres de las cuatro líneas son impuestos con una base publicada, y la cuarta es un precio comercial que varía según el transportista y el país.
La tasa es la línea que nadie negocia y de la que todos se quejan y, en los pedidos pequeños, es la línea que decide si la compra fue racional. En una chaqueta de EUR 140 puede ser un quinto del coste total de llegada. En un contenedor de doce palés es un error de redondeo al lado del arancel. Esa uniformidad es la razón por la que les digo a los pequeños vendedores que miren la estructura de tasas antes de mirar el tipo de arancel, y por la que les digo a los importadores de contenedores que la ignoren por completo. También he visto que la tasa de adelanto sorprende a quienes dieron por hecho que su transportista les estaba haciendo un favor al pagar el impuesto en la frontera. El transportista le está prestando dinero durante unas semanas y cobrando por el servicio. Si usted importa con regularidad, la solución estructural no es discutir sobre la tasa, es dejar de necesitar que alguien adelante el impuesto en su nombre, lo que trae la siguiente pregunta a escena.
- La Douane nombra cuatro componentes: btw, invoerrechten, accijns y afhandelingskosten
- Solo tres de ellos son impuestos, el cuarto es una tasa comercial
- Cada transportista fija su propio importe fijo de manipulación, así que no hay un tipo nacional que citar
- Una tasa de adelanto aparece siempre que el transportista paga el impuesto antes que usted
| Línea que le facturan | Quién la calcula | Con qué se mueve |
|---|---|---|
| Invoerrechten, el arancel | Douane, sobre el código HS y el valor declarados | El arancel y el valor en aduana, nunca el humor del transportista |
| Btw, el IVA | Douane, sobre el valor con arancel incluido | 21% general, 9% en alimentos, medicamentos y libros |
| Accijns, el impuesto especial | Douane, sobre el alcohol y el tabaco | Siempre exigible en pedidos de alcohol, tanto si el vendedor lo cobró como si no |
| Afhandelingskosten, la manipulación | El transportista, como importe fijo por paquete | La única línea sin un tipo nacional publicado |
| Tasa de adelanto o de desembolso | El transportista, cuando adelanta el impuesto por usted | Habitual cuando no ha tramitado un permiso ni una cuenta |
¿Puede dejar fuera del pago en frontera el 21%? El permiso del artículo 23
Sí, si usted es una empresa, y tanto la Douane como la Belastingdienst describen la mecánica abiertamente. En la vía por defecto usted paga la BTW en la frontera a través de la declaración de importación y luego deduce esa misma BTW como voorbelasting en su declaración de IVA neerlandesa si tiene derecho a deducirla. En la vía alternativa solicita por escrito a su oficina tributaria un permiso del artículo 23, la vergunning artikel 23, y a partir de ahí declara el IVA de importación en su declaración de IVA en lugar de pagarlo a la Douane. Cuando tiene derechos de deducción plenos, la importación se compensa y no genera ningún IVA, y el dinero que habría ido a la frontera se queda en la empresa. Las condiciones sobre establecimiento y contabilidad son reales, y la respuesta práctica es preguntar a su propia oficina tributaria antes de poner precio a un negocio partiendo de que ya lo tiene.
La primera vez que un permiso del artículo 23 cambió de verdad el trimestre de un cliente, los números eran aburridos y ese era justo el punto. Un importador registrado en Rotterdam que movía cuatro contenedores al mes adelantaba unos EUR 19,000 de IVA de importación al mes y esperaba de seis a diez semanas para volver a verlo. Nada cambió en el impuesto cuando llegó el permiso. Lo que cambió fue que el capital circulante dejó de salir de la cuenta bancaria, que es la diferencia entre financiar a su proveedor y financiar a la oficina tributaria neerlandesa. El error que veo más a menudo es tratar el permiso como un descuento. No lo es. Usted sigue declarando el IVA, sigue necesitando derechos de deducción plenos, y si tiene derechos de deducción parciales la aritmética es menos emocionante que la versión del folleto. El segundo error es poner precio a un concurso como si el permiso ya existiera. Requiere una solicitud, y la respuesta a la siguiente pregunta no debería ser que nadie lo comprobó.
- Vía por defecto: pagar la BTW en la frontera y después deducirla como voorbelasting
- Vía del permiso: solicitar por escrito un permiso del artículo 23 y declarar el IVA de importación en su declaración
- Con derechos de deducción plenos la importación se compensa y no genera IVA
- El permiso es un instrumento de tesorería, no una reducción de tipo
| Situación | Pago en la frontera | Qué aparece en su declaración de IVA | Efecto neto en tesorería |
|---|---|---|---|
| Consumidor que compra a un vendedor de fuera de la UE | Arancel más 21% sobre el valor con arancel incluido más el importe de manipulación del transportista | Nada, un consumidor no puede deducir | Cada euro es un coste real |
| Empresa sin permiso del artículo 23 | Arancel más 21%, a menudo adelantado por el agente o el transportista | IVA de importación como voorbelasting, cuando tiene derechos de deducción | El IVA regresa en una declaración posterior, el arancel nunca |
| Empresa con permiso del artículo 23 | Solo el arancel más el honorario del agente | IVA de importación declarado y deducido en la misma declaración | En el ejemplo anterior, EUR 4,633.75 se quedan en la empresa |
| Empresa que vende en la UE bajo un régimen de ventas a distancia | Depende del régimen usado para la venta, no del envío | Se tramita a través del régimen y no por envío | Es el régimen el que decide quién es el declarante |
Rotterdam o Schiphol: ¿cambia el punto de entrada la factura?
Cambia las tasas y los días, y no puede cambiar el arancel. Rotterdam movió 428.4 millones de toneladas de carga en 2025, un 1.7% menos en el año, mientras que el movimiento de contenedores subió un 3.1% en TEU hasta 14.2 millones y bajó un 0.2% en tonelaje, lo que le dice que las mismas cajas llevan algo menos de peso. El granel seco cayó un 6.5% y el carbón se situó en 17.3 millones de toneladas, un 8.7% menos. El primer semestre de 2026 llegó a 212.0 millones de toneladas, un 0.4% más, y solo el primer trimestre fue de 103.0 millones de toneladas frente a 103.7 millones en el mismo trimestre de 2025. La autoridad portuaria invirtió EUR 291.4 millones. En el lado aéreo, Schiphol recibió 68.8 millones de pasajeros en 2025, el cuarto aeropuerto con más tráfico de Europa por detrás de Heathrow, Estambul y París Charles de Gaulle, y sigue siendo a donde van los envíos rápidos, de alto valor y bajo peso.
Una vez cambié a un cliente de Rotterdam, y la razón no tuvo nada que ver con los impuestos. Sus contenedores se quedaban en la terminal el tiempo suficiente para que el demurrage se comiera el margen, y la solución fue otra puerta de entrada con una estancia más corta y un trayecto en camión más corto. El arancel era idéntico al céntimo, porque siempre lo es. El mismo importador había pasado los tres meses anteriores negociando tarifas marítimas en una ruta donde la terminal y los tramos terrestres eran el problema real, que es la asignación de esfuerzo más equivocada que veo en este sector. Rotterdam también merece una advertencia para quien lea los números de 2025 como una historia de puro crecimiento: la propia autoridad portuaria señala la presión sobre las empresas químicas y logísticas del puerto, más la competencia de la producción china y el efecto del cierre del estrecho de Ormuz, que importó porque Rotterdam venía extrayendo el 10% de su petróleo crudo y el 14% de sus productos petrolíferos del Golfo Pérsico. La capacidad no es la restricción. La estructura de costes sí.
- Rotterdam 2025: 428.4 millones de toneladas, un 1.7% menos, contenedores un 3.1% más en TEU hasta 14.2 millones
- Rotterdam primer semestre de 2026: 212.0 millones de toneladas, un 0.4% más
- Schiphol 2025: 68.8 millones de pasajeros, el cuarto con más tráfico de Europa
- El punto de entrada cambia las tasas y los días, nunca el tipo de arancel
| Punto de entrada | Para qué es mejor | Qué impulsa su coste ahí | La señal de 2026 |
|---|---|---|---|
| Rotterdam, contenedores de gran calado | Contenedores completos, LCL paletizado, granel | Manipulación de terminal, días de estancia y riesgo de demurrage, distancia a su almacén | 428.4 millones de toneladas en 2025, volumen de contenedores un 3.1% más en TEU |
| Schiphol, carga aérea | Mercancías de alto valor, plazos ajustados, paquetes pequeños | Peso facturable, control de seguridad y una cola más corta | 68.8 millones de pasajeros en 2025, el cuarto con más tráfico de Europa |
| Moerdijk y los puertos del Mar del Norte | Proyectos, breakbulk, productos químicos | Disponibilidad de atraque y manipulación especializada | El granel y el breakbulk fueron lo que movió los totales de 2025 |
| Cualquiera de ellos, a efectos arancelarios | Absolutamente nada | El arancel se comporta como un tipo único de la UE | Muévase por las tasas y los días, nunca por el tipo de arancel |
¿Qué documentos pide la Douane y cuál resuelve la mayoría de las disputas?
La factura comercial, la lista de embalaje, el documento de transporte y los datos de la propia declaración: código HS, valor y origen. Si declara en su propio nombre también necesita un número EORI, y antes de poder presentar algo usted mismo tiene que registrarse para el tráfico de mensajes electrónicos, que se gestiona a través de la Nationale Helpdesk Douane en el 088 - 156 66 55. El tráfico de declaraciones corre por los sistemas de la propia Douane, y AGS se ha migrado a DMS, así que quien siga montando un proceso interno sobre el sistema antiguo está trabajando con un mapa retirado. La Douane es una dirección general separada bajo el Ministerio de Hacienda desde el 1 de enero de 2021, lo que merece la pena saber cuando uno intenta averiguar quién responde de verdad a una pregunta sobre su envío. El impuesto especial sobre el alcohol se declara por separado, mediante una declaración diaria en Mijn Douane, después de que el pedido le llegue.
El documento que resuelve más disputas no es la factura. Es la prueba de origen, y es el que los importadores tratan como opcional hasta que se vuelve caro. He visto a un comprador neerlandés pagar el tipo íntegro en un envío turco porque el certificado de origen nunca salió de la oficina del proveedor, y he visto lo contrario, donde un solo documento correctamente emitido convirtió una liquidación del 12% en nada. La clasificación le va a la zaga. Si su factura dice que el producto es un guante y el funcionario de aduanas decide que es una manopla, tiene una disputa de tipo entre manos, y el razonamiento que escribió seis meses antes es lo único que ayuda. Mi regla es poco moderna pero eficaz: escriba la lógica de clasificación en sus propios registros en el primer envío, no en el décimo, porque el décimo es cuando el funcionario pregunta.
- Factura, lista de embalaje, documento de transporte y una justificación de clasificación por escrito
- Número EORI más registro para el tráfico de mensajes electrónicos si declara usted mismo
- El tráfico de declaraciones de la Douane corre en DMS tras la migración desde AGS
- El documento de origen es el que convierte un tipo de normal en preferencial
| Documento | Qué se lee en él | Qué sale mal sin él |
|---|---|---|
| Factura comercial | El precio realmente pagado, la divisa, las condiciones de entrega | El valor lo estima otra persona y la liquidación se mueve contra usted |
| Lista de embalaje | Recuento de bultos, pesos, cómo se reparte el valor entre líneas | Un carrito mixto se colapsa en una sola línea y el arancel deja de coincidir con las mercancías |
| Conocimiento de embarque o carta de porte aéreo | Ruta, punto de entrada, consignatario, coste de transporte hasta la frontera | El flete no se puede verificar, así que se suma al valor en aduana de todas formas |
| Prueba de origen o declaración de origen | Si se puede reclamar o no un tipo preferencial | Las mercancías turcas o de acuerdos comerciales se valoran al tipo normal |
| Número EORI y registro de declaración | Quién es el declarante y quién asume la responsabilidad | No puede declarar en su propio nombre |
| Clasificación HS, con el razonamiento por escrito | Qué tipo de arancel se aplica y qué controles entran en juego | El tipo lo decide alguien que nunca ve el producto |
¿Cómo construir el coste en destino antes de hacer el pedido?
Cuatro pasos, en este orden. Primero, el valor en aduana: mercancías más flete más seguro hasta la frontera de la UE. Segundo, el arancel: el tipo de su código HS aplicado a ese valor. Tercero, el IVA de importación: 21% del valor en aduana más el arancel. Cuarto, todo lo que no es impuesto: manipulación de terminal, honorario del agente, entrega terrestre y el importe de manipulación del transportista si esto va a escala de paquete. Esa secuencia evita el error que veo más, que es aplicar el IVA solo al precio de las mercancías y luego sorprenderse con una factura un quinto mayor que la estimación. El ejemplo de más arriba en esta página llega al 48% por encima del precio FOB, y nada de ello es exótico. Son simplemente cuatro líneas de aritmética que la mayoría de la gente hace en el orden equivocado, o las hace después de que el pedido ya haya salido.
El orden importa más que cualquier número aislado. He visto a gente ganar una negociación de flete de EUR 180 y perder ese mismo envío por una estancia de cuatro días en la terminal y una declaración rehecha, que es una forma bastante más cara de sentir que se están gestionando costes. Ejecute primero el valor en aduana, luego el arancel, luego el IVA, luego las líneas que no son impuestos, y las únicas sorpresas que quedan son las que nadie puede predecir, como un contenedor seleccionado para una inspección física. Si quiere los cuatro pasos ya montados para poder cambiar el valor de las mercancías, el flete y el tipo de arancel y ver moverse el total, use nuestra calculadora de coste en destino para los Países Bajos en lugar de reconstruir la aritmética en una hoja de cálculo cada vez que un proveedor envía una lista de precios nueva. Luego mantenga una costumbre: antes de aprobar un pedido, escriba quién paga el arancel, quién tiene el documento de origen y quién tiene el permiso del artículo 23. Esas tres respuestas deciden la forma de su factura, y ninguna se decide en el puerto.
- Paso uno: valor en aduana, mercancías más flete más seguro hasta la frontera
- Paso dos: arancel, el tipo del código HS aplicado al valor en aduana
- Paso tres: 21% de IVA de importación sobre el valor en aduana más el arancel
- Paso cuatro: líneas que no son impuestos, terminal, agente, entrega terrestre y manipulación
| Pregúntese | Si sí | Si no |
|---|---|---|
| ¿El envío vale más de EUR 150? | El arancel fijo de EUR 3 no se aplica: su código HS fija el tipo | Los EUR 3 se aplican por cada línea arancelaria declarada, hasta el 1 de julio de 2028 |
| ¿Es una empresa con derechos de deducción plenos? | Solicite el permiso del artículo 23 y deje el 21% fuera del pago en frontera | Trate el 21% como un coste real desde el primer precio que cotice |
| ¿Se fabricaron sus mercancías donde afirma la factura? | Consiga la prueba de origen antes de reservar y reclame el tipo preferencial | Presupueste el tipo normal y nunca prometa un cero a su cliente |
| ¿Es su flete una parte grande del coste en destino? | Vuelva a revisar el modo, porque el flete tributa dos veces en los Países Bajos | Dedique su tiempo al expediente de origen en lugar de a la tarifa marítima |
Preguntas frecuentes
¿Es más barato despachar mercancías en los Países Bajos que en Alemania o Bélgica?
El arancel es el mismo en toda la UE, porque el arancel exterior común fija un tipo único que aplican todos los Estados miembros. Lo que difiere de verdad es el tipo de IVA, las tasas fijas que cobran los transportistas y los agentes, el coste de manipulación de terminal en cada puerto y cuántos días espera su contenedor antes de ser liberado. Si alguien le ofrece un país de despacho más barato en el sentido de un tipo de arancel más bajo, le está describiendo algo que no existe. Compare puertas de entrada por días totales y tasas totales, y luego decida.
¿Sigo pagando el 21% de BTW cuando el tipo de arancel es cero?
Sí, y este es el error que hace que la gente crea que un proveedor la engañó. Los libros, los portátiles y los teléfonos entran en los Países Bajos libres de arancel, pero no libres de IVA, y el 21% se cobra sobre el valor en aduana más el arancel, lo que en un caso de arancel cero significa simplemente el valor en aduana. Los libros son una de las excepciones porque caen en el tipo reducido del 9%. El arancel cero cambia una línea de la factura. Nunca elimina la línea del IVA.
¿Puedo dividir un pedido en varios paquetes para pagar menos de los EUR 3 de arancel?
Pagaría lo mismo o más. El cargo fijo se aplica por línea arancelaria declarada y no por paquete, así que un carrito de tres categorías son tres cargos, llegue en una caja o en tres. Dividirlo añade dos importes de manipulación más del transportista, y esas son tasas comerciales sin un tipo nacional publicado, así que el resultado es una factura mayor y no menor. Divida un envío por razones aduaneras solo cuando exista una razón regulatoria o logística genuina, no para perseguir la tarifa fija.
¿Qué cambia realmente un permiso del artículo 23 en mi IVA de importación?
Cambia cuándo paga, no cuánto. Sin el permiso usted paga la BTW en la frontera en la declaración de importación y luego la deduce como voorbelasting en su declaración de IVA neerlandesa si tiene derechos de deducción, lo que puede significar varias semanas de capital circulante parado en la oficina tributaria. Con el permiso declara ese IVA de importación en su declaración de IVA, así que con derechos de deducción plenos la importación se compensa y no genera IVA y el dinero permanece disponible para stock. La solicitud se hace por escrito a su oficina tributaria, y las condiciones deberían confirmarse con ellos antes de poner precio a un negocio partiendo de que ya lo tiene.
Si el IVA de importación es deducible, ¿está realmente libre de impuestos la importación?
No, y la distinción merece la pena mantenerla clara porque explica por qué tantos importadores neerlandeses operan con márgenes estrechos de todos modos. El IVA es recuperable si tiene derechos de deducción plenos, lo que lo convierte en un problema de tesorería y no en un coste. El arancel nunca es recuperable, y recae sobre un valor que ya incluye su flete y su seguro. En un envío de EUR 18,400 solo el arancel fue de EUR 1,443.54, el flete y el seguro cargaron otros EUR 654.81 de impuesto, y nada de eso regresa. Recuperable no significa gratuito, y tratarlo como gratuito es como un cálculo de coste en destino acaba siendo optimista.
Escrito por Ace Wang
Fundador y Especialista en Operaciones de Importación
Ace Wang ha dedicado 20 años a las operaciones de comercio electrónico transfronterizo, gestionando cadenas de suministro de importación para pequeñas y medianas empresas. Desde los primeros días del abastecimiento en Alibaba hasta las estrategias modernas de logística multic país, Ace ha ayudado a cientos de emprendedores a navegar el despacho aduanero, la optimización del envío y la gestión de costos de importación. La calculadora de LandedCostHub y todo el contenido de este sitio se basan en la experiencia real del mundo — no en teoría de libros de texto. Ace cree que los datos de costos transparentes y precisos son un derecho de todo importador, no un lujo de los servicios profesionales. Más sobre Ace Wang →
Calcule Su Costo Total
Use nuestra calculadora gratuita para estimar sus costos totales de importación, incluidos aranceles, flete e impuestos.
Guías Relacionadas
Importar desde Corea del Sur: guía completa para importadores
Guía completa para importar desde Corea del Sur. Ahorro de aranceles con el TLC KORUS, búsqueda de proveedores, rutas de envío y cálculo del landed cost.
Leer Más →Importar desde China 101: guía completa para importadores primerizos
Todo lo que necesitas saber sobre importar desde China. Búsqueda de proveedores, envío, aduanas y landed costs explicados.
Leer Más →Importar desde Vietnam: guía completa para pequeñas empresas
Aprende a importar desde Vietnam. Encuentra proveedores, entiende las rutas de envío, calcula los landed costs y navega por la aduana.
Leer Más →