中国からドイツへの輸入コスト2026:関税・VAT・アンチダンピング
更新日: 2026-09-25
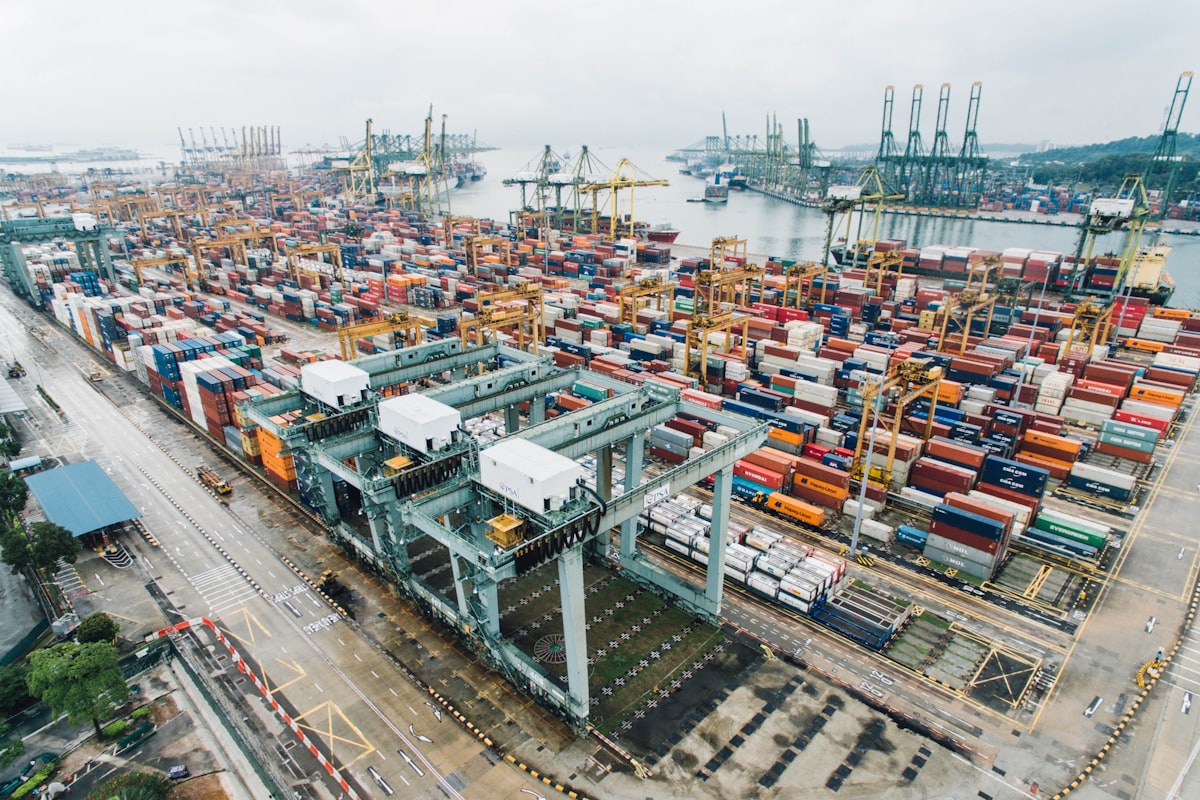
2本のコンテナ、同じ関税表、まったく違う2枚の請求書
ドイツ税関が国境で徴収するものは3つある。物品に対する関税、その上に乗る輸入付加価値税(Einfuhrumsatzsteuer)、そして対象品目であれば物品税である。コストモデルのそれ以外の部分、つまり運賃、保険、代理店、トラックは市場が価格を決める。法的な部分こそ輸入者が間違える部分であり、大半のバイヤーは関税サイトから1つのパーセンテージを読み取り、サプライヤーの請求書に掛けて、その結果を総輸入コストと呼んでしまう。あなたの請求額を決めるのは4つの問いであり、「中国に対する関税率はいくらか」はそのうちの1つでもない。
私は2026年2月の同じ火曜日に2件の注文を値付けした。1件目はNingbo(寧波)から出る、Leipzig(ライプツィヒ)の繊維卸向けの綿Tシャツ1,200枚。2件目はChaozhou(潮州)から出る、Nuremberg(ニュルンベルク)近郊のケータリング用品商向けのストーンウェアのマグカップ2,400個。どちらのバイヤーも下調べを済ませ、どちらもTARICコードを持ち、どちらも請求総額は物品価額のおよそ30%と見込んでいた。Tシャツの注文は関税と付加価値税で課税価格(Zollwert)の34%になった。マグカップの注文は122%になった。中国製陶磁器製食卓用品に対する新しいアンチダンピング規則が同じ週に採択され、依頼人がHS 6912について見つけていた数字がその時点で陳腐化していたからだ。この2枚の請求書のうち1枚は事業計画における端数にすぎない。もう1枚は利益率そのものである。
| 問い | 答えがある場所 | 何が変わるか |
|---|---|---|
| これは消費者への遠隔販売か、それとも商業貨物か? | EUR 150の免税措置(Zollfreigrenze)は2026年7月1日に廃止された。EUR 150までの遠隔販売は関税区分ごとにEUR 3を支払う | 関税が最初の1ユーロから始まるのか、申告した区分ごとなのか |
| それはどのTARICコードで、そのコードに貿易救済措置が乗っているか? | 関税はEZT-onlineとTARIC、上乗せ分は欧州委員会のアンチダンピング規則 | 同一の箱に対して0%から79%の追加 |
| ドイツ税関は何を価額とみなすか? | EU関税法典第70条および第71条:支払価格に運賃と保険を加えたもの | あらゆるパーセンテージを掛ける基準額 |
| 何がその上に積まれ、何が戻ってくるか? | 19%の輸入付加価値税、通関と港湾の費用、そして仕入税額控除 | 国境での現金支出と、実際の恒久的コスト |
関門1:消費者への遠隔販売か、それとも商業貨物か
2026年6月30日までは、EUR 150までの貨物は誰が注文したかにかかわらず無税で到着した。その免税措置はなくなった。理事会規則 (EU) 2026/382(Regulation (EU) 2026/382)は2026年7月1日を効力発生日としてEUの免税規則を改正し、ドイツ税関はその代わりに何が入ったかについて明快に述べている。第三国からEUの消費者へ遠隔販売として引き渡されるEUR 150までの貨物に含まれる物品には、物品カテゴリーごと、実務上は申告された関税区分ごとにEUR 3の定額関税がかかり、それ以外のすべてには通常の関税率が適用される。課税は荷物単位でも個数単位でもなく区分単位であり、公式の例はその差がどれほど大きいかを示している。
ドイツのバイヤーにとっての実務的な帰結は3つある。第一に、無料の見本箱は終わった。中国のサプライヤーからのEUR 90の貨物は今や最初の1ユーロから関税がかかり、EUR 3の定額ルートは消費者への遠隔販売に限られ、企業間の見本はそれに当たらない。第二に、これを今後導入される取扱手数料と混同しないこと。ドイツ税関は、定額関税とは別個の取扱手数料が遅くとも2026年11月から適用されると述べており、両者は別の課金である。第三に、消費者に販売するならIOSSが依然として最も簡潔なルートで、ドイツ税関が明示する条件が1つある。IOSSを使う場合、申告者は販売者またはその間接代理人であり、輸入者または受領者は申告者になれない。ドイツ税関はまた、少額の関税に対する通常の免除はこの定額課税には適用できないと確認しているので、EUR 3は実際に徴収される。
| 貨物の中身 | 関税区分 | 定額関税 |
|---|---|---|
| 靴下4足 | 1 | EUR 3 |
| 靴下4足、ぬいぐるみ1個、携帯電話充電ケーブル1本 | 3 | EUR 9 |
| 靴下10足、ケーブルタイ2本、ズボン4本 | 3 | EUR 9 |
| 企業が輸入するEUR 90の商業見本1点 | 1 | EUR 3の定額関税は適用されない。最初の1ユーロから関税率が課される |
関門2:コードと、そのコードに乗る措置
関税表の関税率、つまり第三国税率、誰もが引用するものは最初の層にすぎない。中国原産品にとっては、多くの場合それが重要な層ではない。欧州委員会(European Commission)はアンチダンピング関税と相殺関税をその上に課すことができ、実際に他のどの原産地よりも中国に対して多く課している。これらは小さな補正ではない。関税とは別に、同じ関税評価額に対して課され、その一部はパーセンテージではなく1個単位または1トン単位の定額で表されるため、サプライヤーの請求書に書かれた数字は無意味になる。追いかけるべき特恵もない。EUは中国との自由貿易協定を持たないので、メキシコや日本の物品と違い、税率を下げられる原産地書類は存在しない。レバーは2つだけ、あなたが申告するコードと、そこに措置が付いているかどうかである。
中国からの貨物を値付けする前に私が確認する3点。第一に、原産地は生産に従い、積載港には従わない。ベトナムから出航したが中国で製造されたコンテナは依然として中国原産であり、迂回積替えが一般的になったまさにその理由から、委員会は回避防止調査を行っている。第二に、措置は常に価額のパーセンテージとは限らないので、従量税版は低い請求書で潜り抜けることはできない。第三に、陶磁器の事例は数字がどれほど速く陳腐化するかの生きた例である。HS 6912は長年にわたり7%の関税率で据え置かれ、そのため本サイトの古いページを含め、公表されている中国ガイドの大半が依然として7%と印刷している。そして2026年2月7日以降、ドイツ税関がそのコードについて実際に徴収するのは全国一律79%のアンチダンピング関税である。
| 中国原産品 | 貿易救済関税 | 出典と日付 |
|---|---|---|
| 陶磁器製食卓用品・台所用品(HS 6911、6912) | 全国一律79%、7%の関税に加えて | 委員会実施規則 (EU) 2026/274(Regulation (EU) 2026/274)、2026年2月5日採択、2026年2月7日から施行 |
| 乗用車および小型トラック用タイヤ | 4.3%から45.3% | European Commission、2026年7月9日 |
| ポリアミド糸 | 60%から67.6% | European Commission、2026年7月28日 |
| 電動自転車 | アンチダンピング10.3%から70.1%、加えて相殺関税3.9%から17.2% | 規則 (EU) 2025/120(Regulation (EU) 2025/120)、措置は2025年1月に延長 |
| 措置が付いていないすべての物品 | コードに応じて関税0%から17% | 2026年のドイツ参照バンド |
関門3:ドイツ税関が価額とみなすもの
本記事のあらゆるパーセンテージは基準額に適用され、その基準額は請求書ではない。ドイツ税関は評価のはしご、つまりまず輸入物品の取引価額、次に同一物品、類似物品、控除方式、計算価額、そして最終手段方式をたどり、通常の購入ではほぼ常に取引価額に行き着く。その価格に、関税領域に入る地点までの輸送費と保険料を、まだ含まれていなければ加算する。外貨建て金額は該当時点で有効なレートで換算されるので、関税決定書に印字された為替レートがその月の銀行明細のレートとは一致しないのである。
ドイツの公式文言は2度読む価値がある。関税評価額については、輸送費と保険料は、すでに含まれていない場合には実際に支払った、または支払うべき価格に加算される。輸入付加価値税については、課税標準は関税評価額であり、その基準に、すでに負担した外国の関税と税、物品に課される関税およびその他のEU輸入課徴金、そしてEU国境から連合内の最初の仕向地までの輸送費が加算される。結果として、運賃は単なる物流の行ではない。それは課税される。保険も課税される。そして関税自体も課税される。関税が19%の計算の基礎となる基準額の中に入っているからだ。この規模の出荷で運賃をUSD 900削減すれば、調達しなければならない輸入付加価値税もおよそEUR 158減り、物品に関税がかかっていれば関税もそれに連動して下がる。
| 項目 | どう扱われるか | 出典 |
|---|---|---|
| サプライヤー請求書価格 | 関税評価額の出発点 | EU関税法典第70条 |
| EU国境までの運賃 | 関税評価額に加算 | EU関税法典第71条 |
| 海上保険または航空保険 | 関税評価額に加算 | EU関税法典第71条 |
| EU域内の内陸運賃 | 関税評価額の外、輸入付加価値税の課税ベースの内 | ドイツ付加価値税法第11条3項 |
| 関税および貿易救済関税 | 輸入付加価値税の課税ベースに加算 | ドイツ付加価値税法第11条3項 |
| 輸入付加価値税 | 19%、軽減税率の要件を満たす物品は7% | ドイツ付加価値税法第11条および第12条 |
関門4:上に積まれるものと、戻ってくるもの
関税と輸入付加価値税はドイツ税関が徴収する課金である。国境でのそれ以外は誰かの請求書であり、役に立つ規律は、二度と戻らない金と付加価値税申告を通じて戻ってくる金を分けることだ。関税は恒久的である。売上原価であり、後日の申告でも回収できない。輸入付加価値税は、課税売上のために仕入れる付加価値税登録事業者にとってコストではなく、だからこそ関税が重い貨物でもやりくりでき、申告を誤った貨物が四半期を台無しにするのである。
これらのレンジは私が2026年8月から9月に書いた見積もりに基づくので、権威ある出典から取っていない2つの数字は法律ではなく市場の観察として扱ってほしい。重要なのは最後の列のルールだ。次節のマグカップの貨物では、EUR 1,375.02の輸入付加価値税は資金繰りの出来事であり、EUR 3,276.76の関税は消えている。ドイツ税関は現金を国境で支払うのではなく管理することも認めている。特に新しい定額関税の輸入は延納口座を通り、通知された金額は翌月16日に支払期日となる。定期的に輸入する事業者は、フォワーダーと安い運賃を交渉する前に、税関と延納口座について話し合うべきだ。最初のコンテナの前に決めておくべき事務上の事実が2つある。有効なEORI番号がなければ代理店はそもそも申告できない。そしてドイツでは申告自体がATLAS、すなわち申告と関税の賦課を担う税関ITシステムを通るので、代理店は本船が接岸する前に、後からではなく、あなたのEORIを手元に持っている必要がある。
| 課金 | 2026年の目安レンジ | 戻ってくるか |
|---|---|---|
| 申告1件あたりの通関代理店手数料 | EUR 75からEUR 150 | 戻らない。ただし手数料に課されるドイツの19%付加価値税は回収可能 |
| ターミナル取扱料、HamburgまたはBremerhaven | コンテナ1本あたりEUR 140からEUR 220 | 戻らない |
| 内陸トラック輸送、Hamburgから南ドイツまで | EUR 180からEUR 450 | 戻らない |
| フリータイム経過後の保管料または滞船料 | コンテナ1本1日あたりEUR 60からEUR 140 | 戻らない |
| 関税(貿易救済関税を含む) | 関税評価額の0%から86% | 決して戻らない |
| 輸入付加価値税 | 19%、要件を満たす物品は7% | 戻る。付加価値税登録があれば仕入税額として |
計算例:NingboからのTシャツ1,200枚
これが2月の2件の見積もりのうち1件目を、換算して1行ずつ組み直したものだ。バイヤーはLeipzigの繊維卸、サプライヤーはFOB Ningboで出荷し、物品はHS 6109.10で12%の綿Tシャツである。この出荷では何も異常は起きず、それこそが要点である。これが2026年に中国からのきれいな貨物がドイツの輸入者にかかる実際のコストだ。
自分で計算してみてほしい。それが信頼する唯一の方法だ。関税評価額はEUR 5,143.52、関税はその12%、付加価値税の課税ベースはそれにその関税とEUR 180の内陸トラック輸送を加えたもの、そして19%はその合計に課される。関税はEUR 4,000の物品購入に対してEUR 617.22、つまり工場価格の15.4%である。粗利益率60%の商品には許容でき、25%の商品には痛い。ドイツで付加価値税登録があれば、EUR 1,128.74の輸入付加価値税は申告を通じて戻り、注文の実質コストはEUR 4,907になる。登録がなければ、総輸入コストはEUR 6,035.74で、Tシャツはサプライヤー請求書が示すより51%高くなる。
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 綿Tシャツ1,200枚、FOB Ningbo、1枚USD 3.60 | EUR 4,000.00 | USD 4,320を1 EUR = 1.08 USDで換算 |
| LCL海上運賃、NingboからHamburgまで、8.5 CBM、1 CBMあたりUSD 140 | EUR 1,101.85 | USD 1,190を関税評価額に加算 |
| 海上保険 | EUR 41.67 | USD 45を関税評価額に加算 |
| 関税評価額 | EUR 5,143.52 | 支払価格+運賃+保険 |
| 関税12% | EUR 617.22 | EUR 5,143.52の12% |
| 内陸運賃、HamburgからLeipzigまで | EUR 180.00 | 付加価値税の課税ベースの内、関税評価額の外 |
| 輸入付加価値税の課税ベース | EUR 5,940.74 | 関税評価額+関税+内陸運賃 |
| 輸入付加価値税19% | EUR 1,128.74 | EUR 5,940.74の19% |
| 通関代理店手数料 | EUR 95.00 | 加えて手数料にドイツの19%付加価値税 |
| 国境で支払う現金 | EUR 1,745.96 | 関税+輸入付加価値税、関税評価額の33.9% |
| 付加価値税を回収した実質コスト | EUR 4,907.00 | 工場価格をEUR 907上回る、22.7%の上乗せ |
| 付加価値税が回収できない場合の総輸入コスト | EUR 6,035.74 | 非登録のバイヤーが同じ注文を買った場合 |
同じ箱に措置が乗った場合:ストーンウェアのマグカップ2,400個
次は2月のその週の2件目の見積もりだ。Nuremberg近郊のケータリング用品商がChaozhouからストーンウェアのマグカップを2,400個、1個FOB USD 1.35で注文する。運賃はTシャツの貨物より小さく、物品は1個あたりでは安く、バイヤーが長年使ってきたコード、HS 6912には7%の関税率がかかる。この注文はすべて1件目より簡単に見える。
重要な比較は、措置のない同じ貨物との比較だ。79%の行を外すと、関税評価額はEUR 3,810.19のまま変わらず、関税はEUR 266.71、付加価値税の課税ベースはEUR 4,226.90、輸入付加価値税はEUR 803.11、国境で支払う現金はEUR 1,069.82、つまり関税評価額の122.1%ではなく28.1%となる。この措置は、物品がEUR 3,000の購入にEUR 3,010.05の関税を加え、付加価値税を回収した後でもEUR 2,438.14の恒久的な追加コストを残す。これが、陶磁器を発注する前に、通関業者から電話が来た後ではなく、TARICで午後を過ごすべきだという議論のすべてである。
| 項目 | 金額 | 計算方法 |
|---|---|---|
| ストーンウェアのマグカップ2,400個、FOB Chaozhou、1個USD 1.35 | EUR 3,000.00 | USD 3,240を1 EUR = 1.08 USDで換算 |
| LCL海上運賃、ShantouからHamburgまで、6 CBM、1 CBMあたりUSD 140 | EUR 777.78 | USD 840を関税評価額に加算 |
| 海上保険 | EUR 32.41 | USD 35を関税評価額に加算 |
| 関税評価額 | EUR 3,810.19 | 以下のすべてのパーセンテージを掛ける基準額 |
| 関税7% | EUR 266.71 | 公表されている大半のガイドが依然として印刷している税率 |
| アンチダンピング関税79% | EUR 3,010.05 | 2026年2月7日から施行の全国一律措置 |
| 内陸運賃、HamburgからNurembergまで | EUR 150.00 | 付加価値税の課税ベースの内 |
| 輸入付加価値税の課税ベース | EUR 7,236.95 | 関税評価額+両方の関税+内陸運賃 |
| 輸入付加価値税19% | EUR 1,375.02 | 付加価値税登録があれば回収可能 |
| 国境で支払う現金 | EUR 4,651.78 | 関税評価額の122.1% |
| マグカップ1個あたりのアンチダンピング関税 | EUR 1.25 | マグカップ自体の工場価格EUR 1.25と1セント以内 |
これを読んでいる間に運賃市場がどう動いているか
運賃は最も動く行であり、2026年9月は注意すべき月である。この航路について当社自身のトラッカー、つまりフォワーダーが小口の輸入者に月極契約で提示する数字は、9月中旬に公表されたスポット指数を大きく下回っており、どちらの数字も正しい。測定している商品が違うのだ。
USD 2,530とUSD 4,626の開きを、どちらかの出典が間違っていると読まないこと。トラッカーのレンジは定期的な荷主が予約できる港to港の取り決めを表し、指数のほうは、Rotterdamで終わる航路で、しかも中国の10月1日から7日のGolden Week前に船社が数量を前倒ししていた月に、1週間で成立したスポット予約を追跡している。より広い市場の文脈も重要だ。主要船社はSuez経由の運航を徐々に再開しており、代替ルートの負担を和らげている。Red Seaの治安は依然として不安定で、9月下旬の業界解説はドイツでの港湾ストの可能性を示唆しており、船社はその不確実性を北ヨーロッパの予約に織り込んでいる。今月レートを固めるなら、約束ではなく、有効期限とサーチャージ条項付きで固めること。
| 項目 | 2026年9月 | 出典 |
|---|---|---|
| 20ft FCL、中国からHamburgまで | USD 1,880からUSD 2,780 | 本サイトの航路トラッカー |
| 40ft FCL、中国からHamburgまで | USD 2,530からUSD 3,730 | 本サイトの航路トラッカー |
| LCL | 1 CBMあたりUSD 110からUSD 168 | 本サイトの航路トラッカー |
| 航空輸送 | 1 kgあたりUSD 4.20からUSD 6.30 | 本サイトの航路トラッカー |
| 海上輸送日数、港to港 | 28日から35日 | 本サイトの航路トラッカー |
| ドイツでの通関 | 1営業日から2営業日 | 本サイトの航路トラッカー |
| Drewry World Container Index、世界の40ft平均 | USD 4,500 | Drewry、2026年9月17日 |
| Drewry World Container Index、上海からRotterdamまで | USD 4,626、前年比90%上昇 | Drewry、2026年9月17日 |
| Freightos世界コンテナ指数 | USD 3,407.40 | Freightos、2026年9月18日 |
| 2025年9月に対するスポット予約 | およそ135%上昇 | 市場解説、2026年9月 |
私がすべての見積もりに書く3行
これだけの貨物を扱うと、計算全体は3行に集約される。依頼人は構造を見れば文句を言わなくなるので、私はその3行を見積書そのものに書く。
中国からの貨物が誤って値付けられるのを2年見てきた私の立場はこうだ。関税率はページ上で最も面白くない数字である。中国からの大半の消費財では0%から12%の間にあり、無料で公表されており、フォワーダーは2分の返信でそれを教えてくれる。注文が儲かるかどうかを決める2つの数字は、あなたのコードに貿易救済措置が付いているかどうか(7%のマグカップが86%のマグカップになる仕組みだ)と、税関が何を価額として申告したか、運賃と保険を含めて、である。他の何かを交渉する前にこの2つを確認し、四半期ごとに再確認すること。措置リストはあなたに断りなく変わるのだから。
- 関税評価額 = サプライヤー価格 + EU国境までの運賃 + 保険。それ以外は何もなく、それ以下でもない。
- 関税 = 申告したコードの関税率 + そのコードに付くアンチダンピングまたは相殺関税。これを関税評価額に適用する。
- 国境で支払う現金 = 関税 + 輸入付加価値税。この2つのうち恒久的なコストは最初の1つだけである。
よくある質問
運賃にも物品と同じようにドイツの関税を払いますか?
はい。関税評価額は支払った価格にEU国境までの輸送費と保険料を加えたもので、請求書にすでに含まれていない場合は加算されます。輸入付加価値税はその関税評価額に関税と、国境からEU内の最初の仕向地までの輸送費を足した額に課されるので、1ユーロの運賃が関税と税の両方の結果を引き起こしえます。
私の物品は中国製ですが、コンテナはベトナムで積み込まれます。それでも中国のアンチダンピング関税を払いますか?
ほぼ確実に払います。原産地は物品が生産された場所に従い、出荷された場所には従いません。中国で製造された物品は第三国での積替え後も中国原産のままです。委員会は回避防止調査も行っており、最新の陶磁器規則はそれを強化するために特に書かれました。サプライヤーが物品は本当に中国国外で生産されたと主張するなら、生産の証拠を求め、コンテナが出航する前に通関業者に非特恵原産地を確認してもらってください。
私のマグカップは6912で、どの表も7%と言っています。なぜ代理店は79%と言うのですか?
関税率と貿易救済措置は別々の課金だからです。HS 6912には7%の関税がかかり、さらに2026年2月7日以降、中国製の陶磁器製食卓用品・台所用品の輸入には委員会実施規則 (EU) 2026/274が課す全国一律79%のアンチダンピング関税もかかります。どちらも同じ関税評価額に適用されるので、マグカップには実質的に付加価値税の前に86%が課されます。税率の列だけでなく、TARICの措置の列を読んでください。
中国からの貨物でドイツの輸入付加価値税を回収できますか?
ドイツで付加価値税登録があり、その物品を課税売上に使うなら、輸入付加価値税は申告で仕入税額として控除でき、輸入申告はあなたの事業名義でなければなりません。関税は別問題です。関税は、アンチダンピング関税を含め、恒久的なコストで回収の道はありません。多くの輸入者は延納口座を設定し、付加価値税を国境でそもそも支払わないようにしています。
新しいEUR 3の定額関税は私の商業貨物にも適用されますか?
いいえ。関税区分ごとのEUR 3の定額は、EUの消費者への遠隔販売として引き渡されるEUR 150までの貨物に含まれる物品に適用されます。それ以外には通常の関税率が適用され、かつて少額貨物を対象としていたEUR 150の免税措置は2026年7月1日に廃止されました。定額関税とは別個の取扱手数料が、ドイツ税関によれば遅くとも2026年11月から適用される予定です。
Ace Wang 執筆
創業者・輸入業務スペシャリスト
Ace Wangは、20年にわたり越境EC業務に携わり、中小企業向けの輸入サプライチェーンを管理してきました。Alibabaでの調達の初期時代から、現代の多国間物流戦略に至るまで、Aceは何百人もの起業家が通関手続き、輸送の最適化、輸入コスト管理を乗り越えるのを支援してきました。LandedCostHubの計算ツールと当サイトのすべてのコンテンツは、教科書的な理論ではなく、実務経験に基づいて構築されています。Aceは、透明で正確なコストデータはすべての輸入業者の権利であり、専門サービスによる贅沢品ではないと信じています。 Ace Wang について詳しく →
中国側の主要出発拠点
中国からの輸出貨物の多くは 上海, 深セン, 寧波, 広州 を経由します。どの拠点を使うかで輸送日数・便数、そして運賃自体が変わります。同じ国内でも港が違えばコンテナ 1 本で数百ドル差になることがあります。
海上貨物はコンテナ港、航空貨物は国際空港で積み込みます。運賃を比較する前に、見積もりがどの拠点基準かをフォワーダーに確認してください。